渥太华8月住宅销量大幅回落,房价保持稳定
市场概览
渥太华房地产市场在8月份失去动能。住宅销量同比和环比均大幅下降,逆转了7月份的逐步改善趋势,并进一步扩大了与2025年相比的年初至今销售差距。
此次放缓并非由新增供应突然增加所导致。新挂牌量和在售房源量均较7月份下降,但销量下降得更快,使可售供应与需求之间的关系趋于疲软。挂牌活动也显示,一些卖家可能正在暂停或重新评估出售计划,而不是在当前市场环境下继续出售。库存月数升至2016年以来8月份的最高水平。
房价则相对稳定。住宅平均成交价和综合基准价格均略高于一年前,而中位数价格小幅下降。总体而言,8月份的数据表明,在进入秋季市场之际,市场表现趋于疲软,同时市场强弱指标呈现出喜忧参半的局面。
渥太华房地产委员会(OREB)主席 Tami Eades 表示:“尽管销量回落,房价仍保持相对稳定,这说明市场并不是简单地朝着单一方向发展。买家所面对的竞争环境有所缓和,有更多时间做出决定;而卖家则面临更激烈的竞争,可能需要更加审慎地考虑定价,并根据当前市场调整房屋的定位和销售策略。一个月的数据不足以形成趋势,但随着我们进入秋季市场,销量和库存的变化值得密切关注。”
住宅市场活动
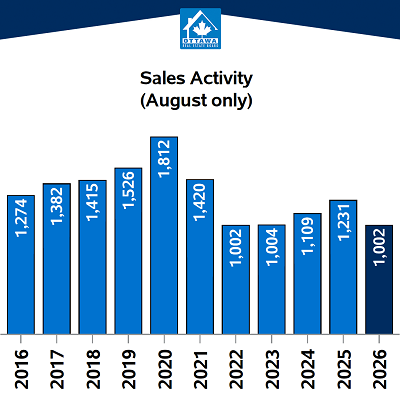
8月份共有1,002套住宅通过 MLS® 系统售出,同比2025年8月下降18.6%。销量较7月份也下降了24.4%。相比之下,过去10年7月至8月销量下降的中位数为5.8%,这表明今年的放缓幅度明显超过正常的季节性波动。8月份的销量与2022年并列,成为2016年以来8月份销量最低的水平。
销量下降覆盖了三大主要物业类型:
- 独立屋销量同比下降16.3%,至535套。
- 联排别墅销量下降19.9%,至310套。
- 公寓销量下降22.3%,至136套。
这种广泛的疲软与今年早些时候的情况有所不同。此前市场活动的疲软主要集中在联排别墅和公寓领域。
截至目前,今年渥太华共售出9,283套住宅,同比2025年同期下降6.9%。截至7月底,年初至今的销售缺口为5.2%,8月份进一步扩大,逆转了上个月录得的逐步改善趋势。年初至今的住宅交易总额约为65亿加元,同比下降7.2%。
价格与市场供需平衡
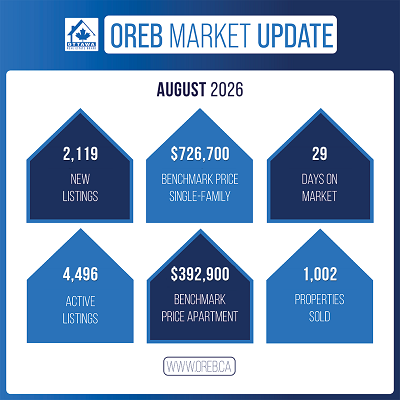
8月份住宅平均成交价为688,253加元,同比上涨0.3%,较7月份上涨0.7%。中位数价格为622,357加元,同比下降1.2%,较7月份下降2.0%。
MLS® 房价指数(Home Price Index,HPI)受成交物业类型变化的影响较小。该指数显示,8月份综合基准价格为637,700加元,同比2025年8月上涨1.0%,较7月份上涨0.6%。综合来看,各项房价指标显示,房价的稳定程度明显高于销量活动。
8月份共有2,119套新房源挂牌,与去年同期持平,但较7月份下降16.2%。在售房源总量为4,496套,同比增加11.3%,但较7月份下降3.9%。新挂牌量和在售房源量的月度下降总体符合季节性规律,但在售库存仍处于2016年以来8月份的最高水平。
在售房源数量下降不应被解读为库存主要通过销售被消化。OREB 对挂牌记录的审查显示,整个夏季,终止挂牌、取消挂牌和挂牌到期的情况相对于已完成交易变得更加突出。尽管这些非销售性质的房源退出数量较7月份有所下降,但销量下降得更加明显,这意味着更多物业在没有成交的情况下退出市场。一种可能的解释是,一些卖家可能正在当前市场环境下暂缓出售,或重新评估自己的出售计划。
由于销量下降速度快于新挂牌量,销售与新挂牌比率从7月份的52.4%下降至8月份的47.3%。库存月数则从3.5个月增加至4.5个月。过去10年中,7月至8月库存月数变化的中位数为零,且没有任何一年增幅超过0.4个月。因此,今年单月库存月数增加1个月,意味着房源消化速度出现了具有实际意义的减弱,而非典型的夏季波动。
其他交易指标变化相对有限。住宅平均成交价格相当于挂牌价的97.9%,与2025年8月持平;中位数上市天数则从去年8月的28天增加至29天。尽管其他指标有所走弱,但这些数据仍与整体较为平衡的市场状况基本一致。
独立屋仍然是三大主要物业类型中最稳定的细分市场。独立屋基准价格同比上涨2.2%,库存月数达到4.0个月。联排别墅的库存月数为4.1个月,在售房源同比增加27.1%,基准价格同比下降4.0%。联排别墅市场的走弱值得密切关注。
在所有物业类型中,公寓市场在8月份仍然表现最疲软,延续了2026年以来以及2025年下半年的趋势。公寓库存月数达到6.3个月,销售与新挂牌比率为43.0%,上市天数中位数为42天。不过,公寓在售房源较7月份有所下降,销售与新挂牌比率略有改善,公寓基准价格环比上涨1.9%。因此,8月份的数据显示公寓市场仍然疲软,但尚未出现明确的新一轮恶化。
区域市场比较
渥太华三个郊区子市场在8月份继续占住宅销量的70%以上,但三个市场的销量均同比下降。渥太华西郊销量下降14.3%,渥太华东郊下降20.0%,渥太华南郊下降25.1%。
在三个郊区市场中,渥太华西郊的房源消化情况最为稳健,销售与新挂牌比率为51.9%,库存月数为3.6个月。渥太华东郊和渥太华南郊的库存月数均为4.1个月,销售与新挂牌比率均低于全市水平。
渥太华市中心和渥太华东部乡村地区的市场疲软程度更加明显。渥太华市中心录得81套成交,销售与新挂牌比率为38.2%,库存月数为7.0个月。渥太华东部乡村地区录得84套成交,销售与新挂牌比率为40.6%,库存月数为6.5个月。
渥太华西部乡村地区是唯一一个销量同比增长的子市场,增幅达到22.6%,同时销售与新挂牌比率为62.3%,为所有子市场最高。不过,该地区仅有76宗交易,占全市交易量的比例相对较小,因此这一百分比增幅应谨慎解读。
总体而言,区域数据表明,8月份的市场放缓并非局限于渥太华的某一个地区。西部郊区和乡村市场的房源消化情况相对更为稳健,而渥太华市中心和东部乡村地区则表现出对供应变化更加敏感的市场状况。
未来展望
8月份较为疲软的房地产市场表现,出现在全国经济前景仍存在不确定性但有所改善的背景下。加拿大统计局报告称,第二季度实际GDP按年率计算增长3.3%,同时将第一季度经济增速向上修正至0.3%。加拿大央行7月份的展望同样认为经济正在出现改善迹象,但同时强调不确定性仍处于较高水平。
加拿大住房抵押贷款公司(CMHC)对2026年的展望预计,渥太华大都会区的住宅销量将趋于稳定,而需求增长放缓以及供应增加将限制房价上涨。CMHC还预计,随着大量在建项目逐步完工,当地租赁市场将继续趋于疲软。
在全国范围内,RBC Economics 预计2026年住宅转售量和基准价格整体将下降,然后在2027年开始温和复苏。其最新展望预测,全国住宅交易量明年将增长6.7%,但同时警告称,由于住房负担能力压力、人口增长放缓以及经济不确定性持续影响需求,市场复苏可能仍会呈现不均衡状态。
对于渥太华而言,进入秋季市场后最关键的问题是:8月份究竟只是暂时性的中断,还是更持久的市场放缓的开始。一个月的数据不足以形成趋势,但销量异常大幅下降、销售与新挂牌比率降低、库存月数增加以及年初至今销售缺口扩大,都是值得关注的重要信号。
那些在未能售出的情况下退出市场的房源是否会在秋季重新挂牌——可能会采用新的定价策略——也将有助于判断部分卖家究竟只是暂时暂停出售计划,还是选择更长时间退出市场。
蘇珊地產: 敬業 真誠 可靠
电话: 613-408-0659
微信扫码: